택배기사 소득 신고 방법과 종합소득세 처리
택배기사는 회사원과 다르게 매년 5월 본인이 직접 종합소득세를 신고해야 한다. 처음 겪으면 “뭘 어떻게 신고해야 하냐”는 막막함부터 온다.
택배기사는 사업소득자다
택배기사는 대부분 3.3% 원천징수되는 사업소득(인적용역) 형태로 소득을 받는다. 매달 대리점에서 원천징수를 떼고 지급하지만, 이건 최종 세금이 아니라 예납일 뿐이다. 5월에 종합소득세 신고를 통해 실제 세금을 정산해야 한다.
신고 방법
- 홈택스에서 간편장부 또는 기준경비율 방식으로 신고
- 국세청이 5월 초 발송하는 안내문에 신고 방식이 표시되어 있는 경우가 많음
- 소득금액이 일정 수준 이하면 단순경비율 적용 가능
실무에서는 홈택스 모바일 앱으로 5분 안에 신고를 마치는 기사도 많지만, 경비 처리를 제대로 안 해서 세금을 더 내는 경우도 흔하다.
경비 처리, 놓치면 손해다
택배기사는 유류비, 차량 정비비, 통신비, 소모품비(장갑, 손수레 등)를 경비로 인정받을 수 있다. 기준경비율로 신고하면 국세청이 정한 비율만 경비로 인정되는데, 실제 지출이 그보다 많다면 장부를 써서 신고하는 게 유리할 수 있다.
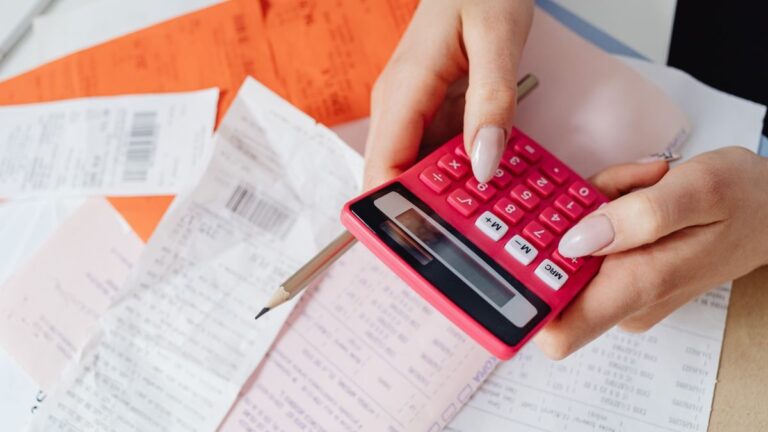
- 유류비 영수증
- 차량 정비·보험료 내역
- 통신비 중 업무용 비중
이 자료들을 매달 모아두는 습관이 없으면 5월에 몰아서 처리하려다 놓치는 항목이 생긴다. 개인적으로는 매달 영수증을 사진으로 찍어 폴더에 모아두는 걸 추천한다. 번거롭지만 세금 몇십만 원 차이가 여기서 갈린다.
계산 예시로 보면 감이 온다
연간 택배 배송 수입이 4,800만 원이고, 기준경비율이 70%대라고 가정해보자. 기준경비율만 적용하면 경비로 3,300만 원 정도만 인정되고 나머지가 과세표준이 된다. 그런데 실제로 유류비, 정비비, 통신비를 합산해 장부를 써보니 3,800만 원이 나왔다면, 500만 원 차이만큼 세금을 더 낸 셈이 된다. 소득이 늘어날수록 이 차이는 세율 구간까지 바뀌면서 눈덩이처럼 커질 수 있다.
단순경비율 대상자(전년도 수입이 일정 금액 이하인 경우)는 계산이 더 단순하지만, 소득이 늘어 기준경비율·복식부기 대상으로 넘어가는 시점을 놓치면 불이익을 받을 수 있어 매년 국세청 안내문의 적용 기준을 확인하는 습관이 필요하다.
자주 하는 실수
- 원천징수 3.3%가 최종 세금이라고 착각하고 신고 자체를 안 하는 경우
- 경비 증빙을 전혀 모으지 않아 기준경비율로만 신고하는 경우
- 다른 소득(부업, 임대소득 등)을 합산 신고하지 않아 나중에 가산세를 무는 경우
FAQ
Q. 종합소득세 신고를 안 하면 어떻게 되나요?
무신고 가산세가 붙고, 국세청이 추후 소득 자료를 대사해 추징하는 경우가 많다. 원천징수됐다고 신고 의무가 없어지는 게 아니다.
Q. 세무사에게 맡겨야 하나요?
소득이 크지 않고 경비 구조가 단순하다면 홈택스 셀프 신고로도 충분하다. 다만 경비 항목이 많거나 다른 사업소득이 섞여 있다면 세무사 상담이 오히려 비용을 아껴줄 수 있다.
Q. 종합소득세 외에 지방소득세도 따로 내나요?
종합소득세 신고를 하면 그 10% 수준의 지방소득세가 자동으로 함께 부과된다. 별도로 신고할 필요는 없지만, 총 부담액을 계산할 때 이 부분을 빼먹고 예산을 짜면 실제 낼 돈이 더 많아 당황하는 경우가 있다.
핵심 요약
택배기사는 매달 뗀 3.3%가 끝이 아니라 5월에 종합소득세를 직접 신고해야 한다. 경비 증빙을 평소에 모아두면 세금 부담을 줄일 수 있다.
결론
기준경비율만 믿지 말고 실제 지출 증빙을 꾸준히 모으는 습관을 들이길 권한다. 신고 방식만 잘 골라도 세금 차이가 꽤 크다.
One Comment